ক্রেডিট কার্ড কি আসলেই ঋণের ফাঁদ? নাকি হাজার হাজার টাকা সাশ্রয়! | Is Credit Card A Loan Trap Or Saving Thousands

ক্রেডিট কার্ড ইএমআই এর চূড়ান্ত গাইড । Your Ultimate Guide To Credit Card EMIs
March 25, 2026
ঋণের জাল থেকে মুক্তি: ২০২৬ সালে যুদ্ধের এই প্রেক্ষাপটে আপনার করনীয় | How to Get Out of Debt : The Ultimate Guide of Financial Freedom 2026
March 26, 2026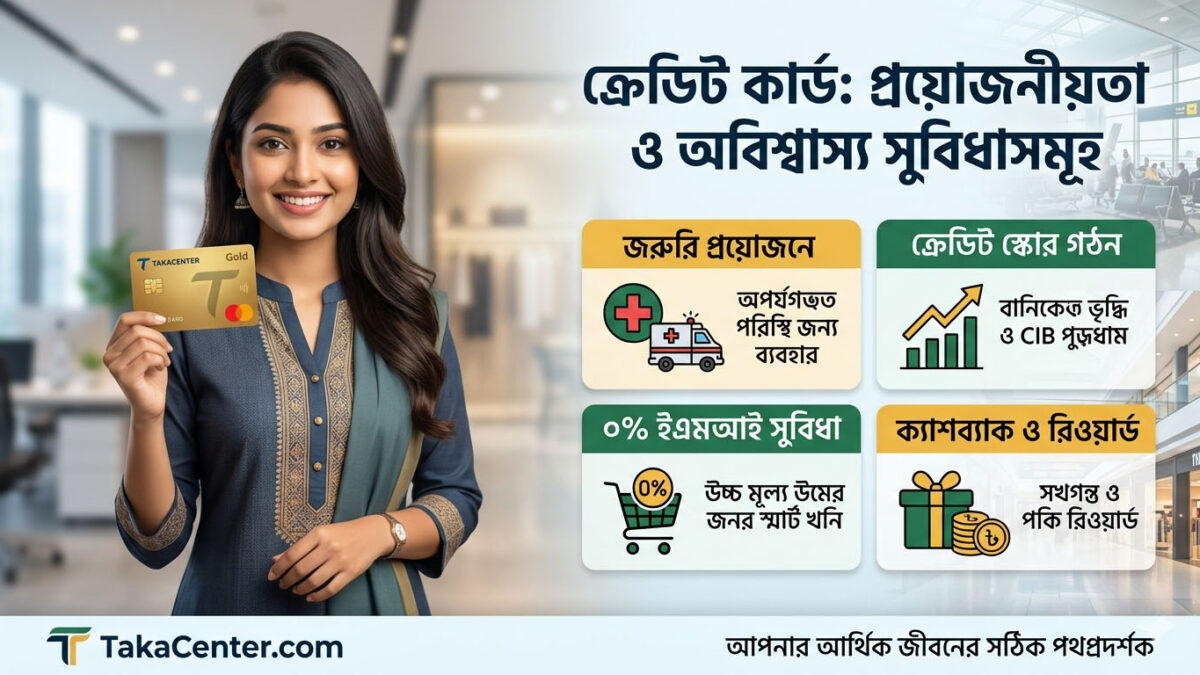
আধুনিক জীবনে কেন ক্রেডিট কার্ডের গুরুত্ব অপরিসীম
আজকের ডিজিটাল যুগে আমাদের জীবনযাত্রা যেমন দ্রুতগতির হয়েছে, তেমনি আমাদের আর্থিক লেনদেনের ধরনও পাল্টাচ্ছে। নগদ টাকার ব্যবহার কমে আসছে এবং আমরা ক্রমশ ‘ক্যাশলেস’ বা নগদহীন অর্থনীতির দিকে এগিয়ে যাচ্ছি। এই পরিবর্তনের অগ্রভাগে রয়েছে একটি ছোট প্লাস্টিক কার্ড, যা আমাদের অনেকের কাছেই পরিচিত—সেটি হলো ক্রেডিট কার্ড। কিন্তু এই কার্ডটি কি আসলেই আমাদের আর্থিক জীবনের কোনো পরিবর্তন আনতে পারে? নাকি এটি কেবল ঋণের ফাঁদ? এই প্রশ্নগুলো অনেকের মনেই ঘুরপাক খায়। আজকের এই ব্লগে আমরা ক্রেডিট কার্ডের আদ্যোপান্ত নিয়ে আলোচনা করব এবং জানব কেন এটি আধুনিক জীবনে এক অপরিহার্য উপাদান হয়ে উঠেছে।
ক্রেডিট কার্ডের সংক্ষিপ্ত ধারণা: ক্রেডিট কার্ড আসলে কী?
খুব সহজ কথায়, ক্রেডিট কার্ড হলো ব্যাংক বা আর্থিক প্রতিষ্ঠান কর্তৃক ইস্যু করা একটি বিশেষ কার্ড, যা আপনাকে একটি নির্দিষ্ট সীমা পর্যন্ত টাকা ধার নিয়ে খরচ করার সুবিধা দেয়। ধরুন, আপনার একটি জরুরি কেনাকাটা করতে হবে কিন্তু এই মুহূর্তে আপনার হাতে পর্যাপ্ত নগদ টাকা নেই। এমন পরিস্থিতিতে আপনি আপনার ক্রেডিট কার্ড ব্যবহার করে সেই কেনাকাটা করতে পারেন। ব্যাংক আপনাকে একটি নির্দিষ্ট সময় দিবে, যার মধ্যে আপনাকে সেই ধার করা টাকা পরিশোধ করতে হবে। যদি আপনি নির্দিষ্ট সময়ের মধ্যে পুরো টাকা পরিশোধ করে দেন, তবে আপনাকে সাধারণত কোনো সুদ দিতে হবে না। ক্রেডিট কার্ডের এই সুবিধার কারণেই এটি অনেকের কাছে একটি প্রিয় আর্থিক হাতিয়ার।
ভুল ধারণা দূর করা: ক্রেডিট কার্ড মানেই কি ঋণের ফাঁদ?
অনেকের মধ্যেই এই ধারণা কাজ করে যে, ক্রেডিট কার্ড নিলেই সুদের জালে জড়িয়ে পড়তে হবে বা ঋণের বোঝা বাড়বে। কিন্তু এটি একটি সম্পূর্ণ ভুল ধারণা। ক্রেডিট কার্ড নিজেই কোনো ‘ফাঁদ’ নয়; বরং এটি আপনার আর্থিক ব্যবস্থাপনার একটি হাতিয়ার। আপনি যদি ক্রেডিট কার্ডটি বুদ্ধিদীপ্তভাবে ব্যবহার করেন, তবে এটি আপনার জন্য অনেক সুফল বয়ে আনতে পারে। অন্যদিকে, যদি অপব্যয় বা দায়িত্বজ্ঞানহীন খরচ করেন, তবে যেকোনো ধরনের ঋণই আপনার জন্য সমস্যা সৃষ্টি করতে পারে। মূল কথা হলো, আপনাকে ক্রেডিট কার্ডের সঠিক ব্যবহারের নিয়মাবলী জানতে হবে এবং সময়মতো বিল পরিশোধ করতে হবে। সঠিক পরিকল্পনা ও দায়িত্বশীল ব্যবহার করলে ক্রেডিট কার্ড আপনার জন্য অভিশাপ নয়, বরং আশীর্বাদ হতে পারে। তাই এই ভুল ধারণা থেকে বেরিয়ে এসে আমাদের এর সঠিক ব্যবহার শিখতে হবে।
উদ্দেশ্য: কেন বর্তমান সময়ে ক্রেডিট কার্ড একটি বিলাসিতা নয়, বরং প্রয়োজনীয়তা
একসময় ভাবা হতো ক্রেডিট কার্ড শুধু ধনী বা উচ্চবিত্তদের বিলাসের সামগ্রী। কিন্তু বর্তমানের ডিজিটাল বাংলাদেশে এটি দৈনন্দিন জীবনের একটি অবিচ্ছেদ্য অংশ হয়ে দাঁড়িয়েছে। অনলাইন শপিং থেকে শুরু করে ইউটিলিটি বিল পরিশোধ, দেশের বাইরে ভ্রমণ বা আকস্মিক কোনো চিকিৎসাজনিত জরুরি প্রয়োজনে টাকার জোগান—সব ক্ষেত্রেই ক্রেডিট কার্ডের প্রয়োজনীয়তা অপরিহার্য। এটি শুধু খরচ করার মাধ্যম নয়, বরং বুদ্ধিদীপ্তভাবে অর্থ ব্যবস্থাপনার এবং ভবিষ্যতে বড় কোনো লোন পাওয়ার জন্য ভালো ‘ক্রেডিট স্কোর’ গড়ার প্রথম ধাপ। আধুনিক জীবনে ক্রেডিট কার্ডের প্রয়োজনীয়তা বহুমুখী। এটি কেবল একটি কার্ড নয়, বরং আপনার আর্থিক স্বাধীনতার এক নতুন চাবিকাঠি। ক্রেডিট কার্ডের মাধ্যমে আপনি সহজেই আপনার লেনদেন করতে পারেন এবং অনেক ধরনের সুবিধাও ভোগ করতে পারেন।
ক্রেডিট কার্ড কেন প্রয়োজন? (Why It Is Necessary)
অনেকেই মনে করেন ক্রেডিট কার্ড মানেই কেবল খরচ বাড়ানো। কিন্তু মুদ্রার উল্টো পিঠ হলো, সঠিক পরিকল্পনায় একটি ক্রেডিট কার্ড আপনার আর্থিক জীবনের সবচেয়ে শক্তিশালী হাতিয়ার হতে পারে। কেন আপনার ওয়ালেটে একটি ক্রেডিট কার্ড থাকা জরুরি, তার প্রধান ৩টি কারণ নিচে আলোচনা করা হলো:
ক) তাৎক্ষণিক আর্থিক নিরাপত্তা (Emergency Fund as a Backup)
জীবন অনিশ্চিত। অনেক সময় আমাদের এমন পরিস্থিতির সম্মুখীন হতে হয় যেখানে হাতে পর্যাপ্ত নগদ টাকা থাকে না। যেমন: • হঠাৎ চিকিৎসা: মাঝরাতে পরিবারের কেউ অসুস্থ হলে বা হাসপাতালের বিল পরিশোধে ক্রেডিট কার্ড লাইফ-সেভার হিসেবে কাজ করে। • আকস্মিক ভ্রমণ বা মেরামত: হুট করে অফিসের কাজে বাইরে যাওয়া বা বাসার কোনো প্রয়োজনীয় ইলেকট্রনিক্স নষ্ট হয়ে গেলে তাৎক্ষণিক টাকার জোগান দেয় এই কার্ড। বাংলাদেশে অনেক সময় ব্যাংকের লিকুইড মানি বা ডিপিএস ভাঙাতে সময় লাগে। ক্রেডিট কার্ড থাকলে আপনাকে সেই সময়টুকু পর্যন্ত অপেক্ষা করতে হয় না বা কারো কাছে হাত পাততে হয় না।
খ) শক্তিশালী ক্রেডিট স্কোর গঠন (Building a Solid Credit History)
বাংলাদেশে বর্তমানে যেকোনো বড় লোন (যেমন: হোম লোন বা কার লোন) পাওয়ার ক্ষেত্রে আপনার CIB (Credit Information Bureau) রিপোর্ট অত্যন্ত গুরুত্বপূর্ণ। • কেন এটি জরুরি? আপনি যদি নিয়মিত ক্রেডিট কার্ড ব্যবহার করেন এবং সময়মতো বিল পরিশোধ করেন, তবে ব্যাংকের কাছে আপনার একটি ইতিবাচক ইমেজ তৈরি হয়। • ভবিষ্যতের সুবিধা: একটি ভালো ক্রেডিট হিস্ট্রি থাকলে ব্যাংক আপনাকে বিশ্বাসযোগ্য গ্রাহক মনে করে, যা ভবিষ্যতে বড় অংকের লোন অনুমোদনের প্রক্রিয়াকে অনেক সহজ এবং দ্রুত করে তোলে। মনে রাখবেন, যার কোনো ক্রেডিট হিস্ট্রি নেই, তাকে লোন দিতে ব্যাংক অনেক সময় দ্বিধা বোধ করে।
গ) বড় কেনাকাটায় বাজেট ম্যানেজমেন্ট (Ease of High-Value Purchases)
ধরুন, আপনার ফ্রিল্যান্সিং বা অফিসের কাজের জন্য একটি ল্যাপটপ কেনা প্রয়োজন যার দাম ১,২০,০০০ টাকা। একবারে এত বড় অংকের টাকা খরচ করা আপনার মাসিক বাজেটে চাপ সৃষ্টি করতে পারে। • EMI সুবিধা: বাংলাদেশের প্রায় সব বড় শোরুম (যেমন: স্টারটেক, ট্রান্সকম বা সিঙ্গার) এবং ই-কমার্স সাইটে ক্রেডিট কার্ডের মাধ্যমে ০% সুদে কিস্তি বা EMI সুবিধা পাওয়া যায়। • সুবিধা: আপনি ১,২০,০০০ টাকা একবারে না দিয়ে ১২ মাসে ১০,০০০ টাকা করে পরিশোধ করতে পারছেন কোনো অতিরিক্ত চার্জ ছাড়াই। এতে আপনার সঞ্চয়ে হাত না দিয়েই আপনি প্রয়োজনীয় জিনিসটি কিনতে পারছেন।
৩. ক্রেডিট কার্ডের প্রধান সুবিধাসমূহ (Key Benefits)
ক্রেডিট কার্ড মানেই শুধু ধার করা নয়, বরং এটি ব্যবহারের মাধ্যমে আপনি এমন কিছু অতিরিক্ত সুবিধা পেতে পারেন যা সাধারণ ডেবিট কার্ড বা নগদ টাকায় সম্ভব নয়। চলুন দেখে নিই বাংলাদেশে ক্রেডিট কার্ড ব্যবহারের সেরা ৫টি সুবিধা:
ক) ক্যাশব্যাক এবং রিওয়ার্ড পয়েন্ট (Cashback & Reward Points)
আপনি যখন ক্রেডিট কার্ড দিয়ে কেনাকাটা করেন, ব্যাংক আপনাকে প্রতিটি লেনদেনের জন্য নির্দিষ্ট কিছু 'রিওয়ার্ড পয়েন্ট' দেয়। • কেন এটি লাভজনক? নির্দিষ্ট পরিমাণ পয়েন্ট জমা হলে তা দিয়ে আপনি কার্ডের বাৎসরিক ফি মওকুফ করতে পারেন কিংবা পছন্দের শপ থেকে গিফট ভাউচার নিতে পারেন। • ক্যাশব্যাক: অনেক ব্যাংক সুপারশপ (যেমন: স্বপ্ন বা আগোরা) থেকে বাজার করলে নির্দিষ্ট শতাংশ টাকা সরাসরি ফেরত (Cashback) দেয়, যা আপনার খরচ কমাতে সাহায্য করে।
খ) ডিসকাউন্ট এবং বিশেষ অফার (Exclusive Discounts & Offers)
বাংলাদেশের ক্রেডিট কার্ড ব্যবহারকারীদের জন্য সারা বছরই কোনো না কোনো অফার থাকে। • লাইফস্টাইল ও ডাইনিং: নামী-দামী ব্র্যান্ডের পোশাকে ছাড় বা নামকরা রেস্টুরেন্টে 'বাই ওয়ান গেট ওয়ান' (B1G1) অফার কেবল ক্রেডিট কার্ডেই পাওয়া যায়। • উৎসবের কেনাকাটা: ঈদ, পূজা বা বিশেষ দিনগুলোতে অনলাইন শপিং এবং ইলেকট্রনিক্স পণ্যে ক্রেডিট কার্ড গ্রাহকরা ১০% থেকে ৩০% পর্যন্ত ছাড় উপভোগ করেন।
গ) ০% ইএমআই (EMI) সুবিধা (0% EMI Facility)
এটি বাংলাদেশের মধ্যবিত্ত ও চাকরিজীবীদের জন্য সবচেয়ে বড় আশীর্বাদ। আপনার হয়তো একটি এসি (AC) বা নতুন স্মার্টফোন দরকার, কিন্তু একবারে পুরো টাকা দেওয়া সম্ভব নয়। • সুবিধা: ক্রেডিট কার্ডের মাধ্যমে আপনি কোনো অতিরিক্ত সুদ (Interest) ছাড়াই ৩, ৬ বা ১২ মাসের সহজ কিস্তিতে টাকাটা শোধ করতে পারেন। এতে আপনার বাজেটে কোনো বাড়তি চাপ পড়ে না।
ঘ) এয়ারপোর্ট লাউঞ্জ অ্যাক্সেস (Airport Lounge Access)
আপনি যদি ভ্রমণপিপাসু হন বা কাজের প্রয়োজনে দেশ-বিদেশে যাতায়াত করেন, তবে ক্রেডিট কার্ড আপনার ভ্রমণকে আরামদায়ক করবে। • অভিজাত অভিজ্ঞতা: ঢাকা শাহজালাল আন্তর্জাতিক বিমানবন্দরের 'বলাকা লাউঞ্জ'সহ বিশ্বের বিভিন্ন দেশের লাউঞ্জে আপনি বিনামূল্যে বুফে খাবার, আরামদায়ক সোফা এবং ওয়াইফাই ব্যবহারের সুবিধা পাবেন। দীর্ঘ অপেক্ষার সময়টি এতে হয়ে ওঠে আনন্দময়।
ঙ) সর্বোচ্চ নিরাপত্তা ও ফ্রড প্রটেকশন (Enhanced Security)
অনলাইন কেনাকাটার ক্ষেত্রে ডেবিট কার্ডের চেয়ে ক্রেডিট কার্ড অনেক বেশি নিরাপদ। • পার্থক্য: ডেবিট কার্ডে জালিয়াতি হলে আপনার একাউন্ট থেকে সরাসরি টাকা চলে যায়। কিন্তু ক্রেডিট কার্ডে জালিয়াতি হলে আপনি ব্যাংককে জানালে তারা দ্রুত ব্যবস্থা নিতে পারে এবং ইনভেস্টিগেশন চলাকালীন আপনাকে সেই টাকা দিতে হয় না। • ট্র্যাকিং: প্রতিটি লেনদেনের সাথে সাথে আপনার ফোনে এসএমএস অ্যালার্ট আসে, ফলে অনাকাঙ্ক্ষিত কোনো খরচ হলে আপনি মুহূর্তেই তা ব্লক করতে পারেন।
৪. কেন এটি আধুনিক জীবনের অংশ? (Strategic Importance)
বর্তমানে ক্রেডিট কার্ড কেবল একটি পেমেন্ট মেথড নয়, বরং এটি আপনার জীবনযাত্রাকে সহজ করার একটি কৌশলগত মাধ্যম। কেন এটি বর্তমান সময়ের অপরিহার্য অংশ, তা নিচে দেওয়া হলো: • ক্যাশলেস সোসাইটি ও ঝুঁকি হ্রাস: পকেটে করে বড় অংকের নগদ টাকা বহন করা যেমন ঝামেলার, তেমনি ঝুঁকিপূর্ণ। ক্রেডিট কার্ড থাকলে আপনি পকেটে টাকা না রেখেই নিশ্চিন্তে চলাফেরা করতে পারেন। যেকোনো কেনাকাটায় কেবল একটি 'সোয়াইপ' বা 'ট্যাপ' করলেই পেমেন্ট সম্পন্ন হয়। • আন্তর্জাতিক লেনদেনের সহজ মাধ্যম: বর্তমান বিশ্বে গ্লোবাল সার্ভিসগুলোর সুবিধা নিতে ক্রেডিট কার্ডের বিকল্প নেই। আপনি যদি নেটফ্লিক্স (Netflix) বা অ্যামাজন প্রাইম দেখতে চান, কিংবা কর্সেরা (Coursera) থেকে কোনো কোর্স করতে চান, অথবা চ্যাটজিপিটি (ChatGPT)-এর মতো এআই টুল সাবস্ক্রাইব করতে চান—বাংলাদেশের ডুয়াল কারেন্সি ক্রেডিট কার্ডই আপনার প্রধান ভরসা। ভ্রমণের সময় ডলার এনডোর্সমেন্ট করে নিলে বিদেশের মাটিতে ক্যাশ কনভার্ট করার ঝামেলা থেকেও মুক্তি পাওয়া যায়। • স্মার্ট মানি ম্যানেজমেন্ট: প্রতিটি ক্রেডিট কার্ডের সাথে একটি মোবাইল অ্যাপ বা অনলাইন পোর্টাল থাকে। মাস শেষে আপনি একটি ডিটেইলড স্টেটমেন্ট বা হিসাব পান। আপনি মাসে কোথায় কত টাকা খরচ করছেন (যেমন: ফুড, গ্রোসারি বা ফুয়েল), তা দেখে সহজেই বাজেট নিয়ন্ত্রণ করা সম্ভব হয়।
৫. ক্রেডিট কার্ড ব্যবহারের ‘গোল্ডেন রুলস’ (Responsible Usage)
ক্রেডিট কার্ডকে 'আশীর্বাদ' করে তুলতে হলে আপনাকে কিছু নিয়ম মেনে চলতে হবে। না হলে এটি গলার কাঁটা হয়ে দাঁড়াতে পারে। ব্যবহারের ৩টি স্বর্ণালী নিয়ম নিচে দেওয়া হলো: • সময়মতো বিল পরিশোধ (Pay in Full): এটি সবচেয়ে গুরুত্বপূর্ণ নিয়ম। সবসময় চেষ্টা করবেন ডিউ ডেটের অন্তত ২-৩ দিন আগে পুরো বিল পরিশোধ করতে। ব্যাংকগুলো 'মিনিমাম পেমেন্ট' বা ন্যূনতম বিল দেওয়ার অফার দিবে, কিন্তু ফাঁদে পা দেবেন না। পুরো বিল পরিশোধ না করলে উচ্চ হারে সুদ (Interest) গুণতে হতে পারে। • ক্রেডিট লিমিট সচেতনতা (The 30% Rule): আপনার কার্ডের লিমিট যদি ১ লক্ষ টাকা হয়, তবে পুরোটা ব্যবহার করবেন না। আর্থিক বিশেষজ্ঞদের মতে, লিমিটের ৩০% এর মধ্যে খরচ রাখা আপনার ক্রেডিট স্কোর বা CIB রিপোর্ট ভালো রাখার জন্য আদর্শ। এতে ব্যাংক আপনাকে একজন দায়িত্বশীল গ্রাহক হিসেবে গণ্য করে। • অপ্রয়োজনীয় খরচ এড়িয়ে চলা: অনেক সময় কার্ডে আকর্ষণীয় ডিসকাউন্ট বা অফার দেখে আমরা এমন কিছু কিনে ফেলি যা আমাদের আসলে প্রয়োজন নেই। মনে রাখবেন, ডিসকাউন্ট মানেই সাশ্রয় নয় যদি সেই খরচটি আপনার বাজেটের বাইরে হয়। কেনাকাটার আগে নিজেকে জিজ্ঞেস করুন—এটি কি প্রয়োজন, নাকি কেবল ইচ্ছের বসে কিনছেন?
৬. উপসংহার (Conclusion)
পরিশেষে বলা যায়, ক্রেডিট কার্ড একটি অত্যন্ত শক্তিশালী এবং কার্যকর আর্থিক হাতিয়ার। এটি আপনার আপদকালীন বন্ধু হতে পারে, আপনাকে রিওয়ার্ড এবং ক্যাশব্যাকের মাধ্যমে সাশ্রয় দিতে পারে এবং আপনার জীবনযাত্রাকে করতে পারে আধুনিক। তবে এর সাফল্য সম্পূর্ণ নির্ভর করে আপনার ব্যবহারের ওপর। সঠিক জ্ঞান এবং পরিমিতবোধ থাকলে ক্রেডিট কার্ড ব্যবহার করে আপনি আপনার আর্থিক লক্ষ্য অর্জনে অনেক দূর এগিয়ে যেতে পারবেন। পরামর্শ: ক্রেডিট কার্ড নেওয়ার আগে বিভিন্ন ব্যাংকের অফার, বাৎসরিক ফি এবং সুদের হার ভালো করে যাচাই করে নিন। আপনার মাসিক আয়ের সাথে সামঞ্জস্য রেখে একটি সঠিক কার্ড বেছে নেওয়াই হবে আপনার প্রথম বুদ্ধিমত্তার পরিচয়। আপনার কি অলরেডি ক্রেডিট কার্ড আছে? কার্ড ব্যবহারের কোন সুবিধাটি আপনি সবচেয়ে বেশি পছন্দ করেন—ক্যাশব্যাক নাকি এয়ারপোর্ট লাউঞ্জ? নিচে কমেন্ট করে আপনার অভিজ্ঞতা আমাদের সাথে শেয়ার করুন! আপনার কোনো প্রশ্ন থাকলেও কমেন্টে আমাদের জানাতে পারেন।