ক্রেডিট কার্ড ইএমআই এর চূড়ান্ত গাইড । Your Ultimate Guide To Credit Card EMIs

ব্যক্তিগত ঋন পরিশোধ কি আসলেই কঠিন | Is Repaying a personal loan Very Difficult!
March 20, 2026
ক্রেডিট কার্ড কি আসলেই ঋণের ফাঁদ? নাকি হাজার হাজার টাকা সাশ্রয়! | Is Credit Card A Loan Trap Or Saving Thousands
March 26, 2026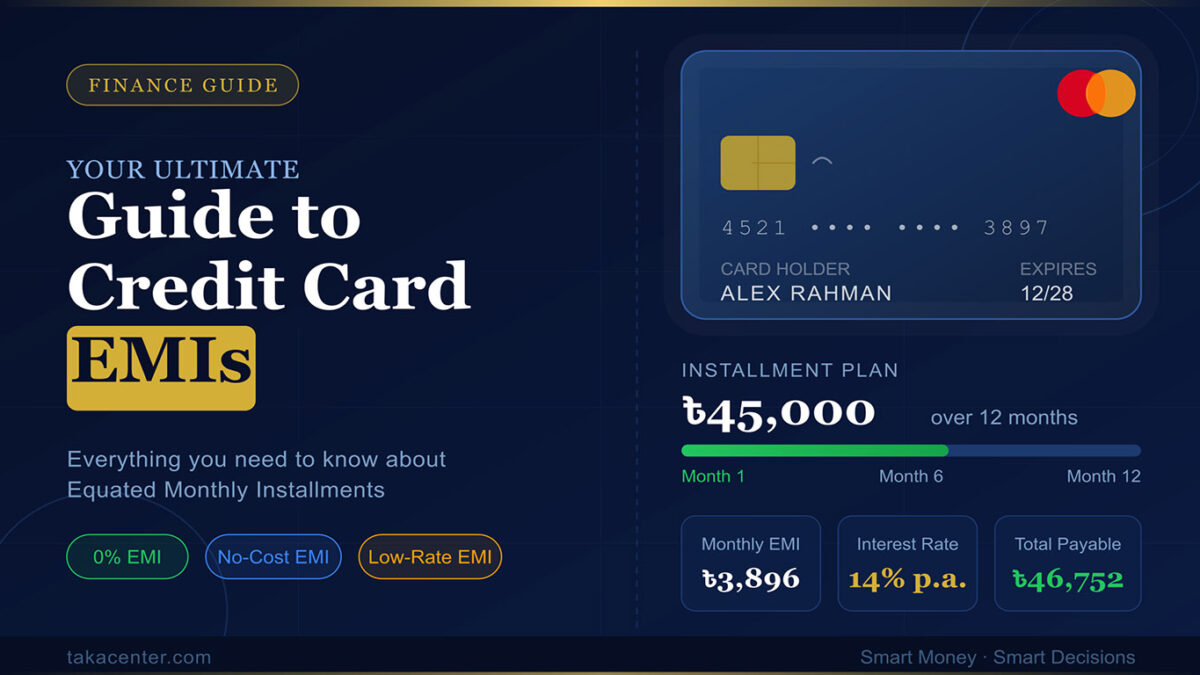
ক্রেডিট কার্ড ইএমআই এখন আগের থেকে অনেক বেশি জনপ্রিয়, এবং কেন হবেনা? প্লাস্টিকের টাকার মেশিন মানুষের উপর ভর করেছে এবং মানুষ দিন দিন আরও বেশি ব্যবহার করছে। তাহলে, ক্রেডিট কার্ড ইএমআই কিভাবে কাজ করে?
আজকালকার দিনে আপনি যে দিকে তাকান, আপনার চোখে বিভিন্ন আকর্ষণীয় ডিসকাউন্ট অফার চোখে পড়বে। কিন্তু এই ডিসকাউন্ট অফারগুলোকে কে আকর্ষণীয় করে তোলে? অবশ্যই ক্রেডিট কার্ড! আপনি যদি সঠিক প্লাস্টিক বন্ধুকে আপনার জন্য নির্বাচন করতে পারেন, তাহলে শুধুমাত্র বিশাল ডিসকাউন্টই পাবেন না, সাথে ক্যাশব্যাক অফারও পাবেন। এর থেকে ভাল আর কি হতে পারে?
এছাড়াও ক্রেডিট কার্ডের একটি বড় সুবিধা রয়েছে যখন আপনি কেনাকাটা করবেন। আপনি যদি অনেক বড় অঙ্কের কেনাকাটা করেন, তখন ক্রেডিট কার্ডের ইএমআই সুবিধা আপনার উদ্ধারকর্তা।
তাহলে, ক্রেডিট কার্ড ইএমআই কিভাবে কাজ করে?
সাধারণভাবে আনুমানিক ৪৫ দিনের মধ্যে আপনি যদি ক্রেডিট কার্ডের টাকা পরিশোধ করেন তাহলে কোন অতিরিক্ত শোধ দিতে হয় না। এ সময় শুরু হয় প্রথম যেদিন বিলিং সাইকেল শুরু হয় সেদিন থেকে বিলিং সাইকেল শেষ হবার ১৫-২৫ দিন পর পর্যন্ত।
অনেকক্ষেত্রেই সবার পক্ষে পুরো টাকা এই সময়ের মধ্যে পরিশোধ করা সম্ভব হয় না। বিশেষ করে কেনা কাটার অংক যখন বড় হয়। সেসব ক্ষেত্রে ব্যাংক গুলো ইএমআই অফার দিয়ে থাকে।
ইএমআই অফার গুলো সাধারণত ব্যাংক এবং বিক্রেতার এক একটি যৌথ উদ্যোগ। কিন্তু এই সুবিধা নিয়ে কেনাকাটা ক্ষেত্রে পাতা মাথায় রাখতে হবে যে, ব্যাংক থেকে নির্ধারিত সর্বনিম্ন অংকের কেনাকাটার চেয়ে বেশি অংকের কেনাকাটা করলে আপনি ইএমআই সুবিধা পেতে পারেন।
একবার আপনি ইএমআই সুবিধা তে কেনাকাটা করার পরে, আপনার সুবিধা মত ৩ মাস, ৬ মাস, ৯ মাস, ১২ মাস অথবা ২৪ মাসের কিস্তিতে টাকা পরিশোধ করতে পারবেন। ক্রেডিট কার্ডের ইএমআই তে সুদের হার একেক ব্যাংকে একেক রকম হতে পারে।
ইএমআই তে কেনাকাটা করার আগে আপনার যে বিষয়গুলোর উপরে লক্ষ্য রাখা উচিত তা হল:
প্রসেসিং ফি: আপনার ক্রেডিট কার্ডে ইএমআই সুবিধা দেয়ার আগেই অনেক ব্যাংক লোন প্রসেসিং এর মত ইএমআই এর প্রসেসিং ফি আগে থেকেই কেটে রাখে। ব্যাংক ভেদে ০.৫% থেকে ১% হতে পারে।
সুদের হার: ইএমআই সুবিধা নিয়ে ক্রেডিট কার্ডে কেনাকাটা করলে আপনি সহজেই ২৪ মাসের কিস্তিতে টাকা পরিশোধ করতে পারবেন। কোন কোন ব্যাংক হয়তোবা আপনাকে ৩৬ মাসের ও সুযোগ দিতে পারেন। কিন্তু কেনাকাটা করার আগে সুদের হার সম্পর্কে অবশ্যই জেনে নেবেন।
সময়ের আগে বন্ধ করা / প্রিপেমেন্ট জরিমানা: আপনার হাতে টাকা থাকলে আপনি অনেক সময় চাইবেন যে আগেভাগেই আপনার ইএমআই এর টাকা শোধ করে দেয়ার জন্য। কিন্তু যে বিষয়টি মাথায় রাখতে হবে তা হচ্ছে আগেভাগে টাকা পরিশোধ করলে আপনার যে পরিমাণ টাকা বাকি আছে তার ২%-৩% টাকা সময়ের আগে বন্ধ করার জন্য চার্জ হিসেবে কেটে নিতে পারে।
ক্রেডিট কার্ড ইএমআই থেকে সর্বোচ্চ সুবিধা নিতে চাইলে যে বিষয়গুলো মাথায় রাখবেন:
কম সময় নির্বাচন করুন: আপনি যত বেশি সময় নেবেন টাকা জমা দেওয়ার জন্য, ততবেশি আনুপাতিক হারে আপনাকে সুদের টাকা জমা দিতে হবে। সেই সেবে যত কম সময়ে আপনি টাকা ফেরত দিয়ে দিতে পারবেন ঠিক কতটা সময় আপনার ইএমআই এর জন্য নির্ধারণ করা উচিত।
আশেপাশে নজর রাখুন: আপনার যদি বড় অংকের কেনাকাটার জন্য কোন নির্দিষ্ট সময় না থাকে, সে ক্ষেত্রে এখনই না কিনে বিভিন্ন উৎসবের সময় ক্রেডিট কার্ডের ইএমআই অক্ষরগুলোর দিকে লক্ষ্য রাখুন। বিভিন্ন উৎসবের সময় ব্যাংগুলো অনেক ক্ষেত্রে প্রসেসিং ফি ছাড়া বা সুদের হার কমিয়ে অফার দিয়ে থাকে। এরকম কোনো অফার পেলে তা কাজে লাগান।
শর্তাবলী জেনে নিন: ক্রেডিট কার্ড ইএমআই সুবিধা থেকে কেনাকাটা করার আগে তাদের শর্তাবলী গুলো জেনে নেয়া উচিত। যেমন: সময়ের আগে টাকা পরিশোধ করলে আপনাকে কতটা ক্ষতিপূরণ দিতে হবে।
জিজ্ঞাসা করতে লজ্জা পাবেন না: অনেক সময় দেখা যায় যে ক্রেডিট কার্ড ইএমআই তে খরচ করার থেকে সরাসরি নগদ টাকায় কেনাকাটা করলে দোকান থেকে কিছুটা ডিসকাউন্ট পেতে পারেন। তাই কেনাকাটা করার আগে দোকানের বিক্রয় কর্মীর সাথে কথা বলে নিশ্চিত হয়ে নিন।
সময়মত টাকা পরিশোধ করতে ভুল করবেন না: আপনি যখন ক্রেডিট কার্ডে কেনাকাটা করছেন, তখন টাকা পরিশোধের সময় কখনোই টাকা সময়মত দিতে ভুল করবেন না। এতে একদিকে যেমন আপনার ঋণের বোঝা বেড়ে যাবে, অন্যদিকে অতি বাংলাদেশের বাইরে থাকবে আপনার ক্রেডিট স্কোরে প্রতিফলন করবে। এর কোনটাই আমরা চাই না।
শেষ পর্যন্ত আপনি ইএমআই সুবিধা নিয়ে ক্রেডিট কার্ড দিয়ে কেনাকাটা করবেন কিনা তার সম্পূর্ণ আপনার সিদ্ধান্ত। তবে যদি কেনাকাটা করতে যাও তাহলে, আমরা যে বিষয়গুলো নিয়ে আলোচনা করেছি তা অবশ্যই মাথায় রেখে সিদ্ধান্ত নিবেন।