ব্যক্তিগত ঋন পরিশোধ কি আসলেই কঠিন | Is Repaying a personal loan Very Difficult!

সিটি ব্যাংকের পার্সোনাল লোন | City Bank Personal Loan
March 13, 2026
ক্রেডিট কার্ড ইএমআই এর চূড়ান্ত গাইড । Your Ultimate Guide To Credit Card EMIs
March 25, 2026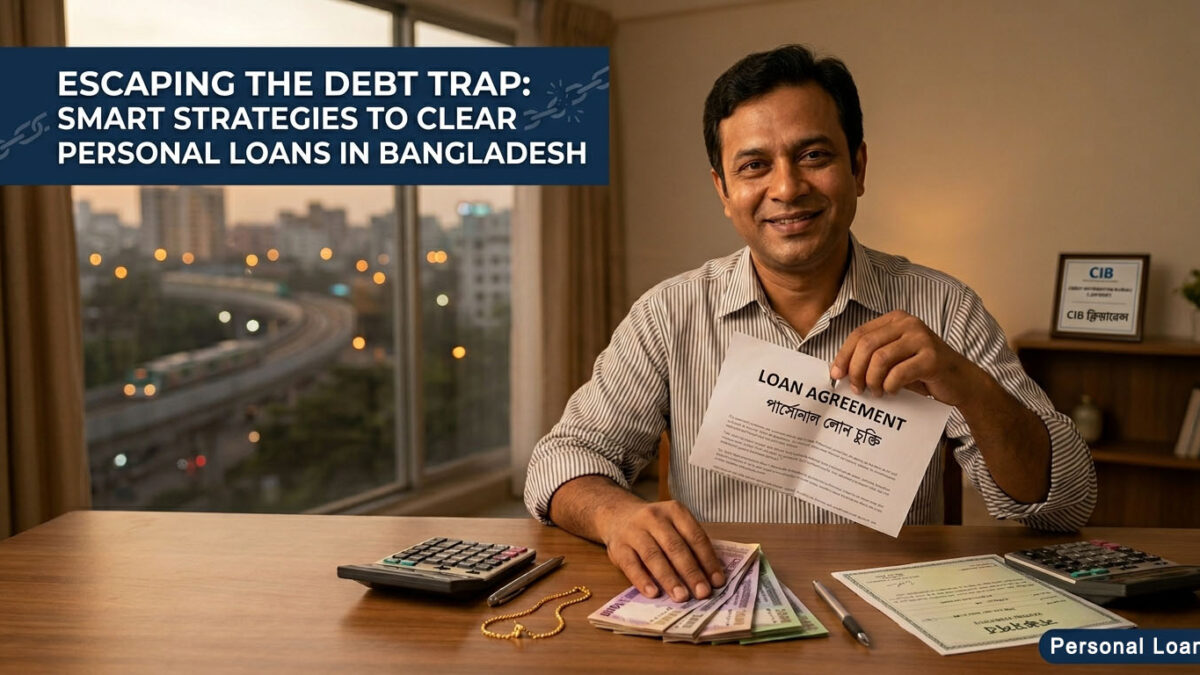
পার্সোনাল লোনের ফাঁদ থেকে মুক্তির উপায়: বাংলাদেশে ঋণমুক্ত হওয়ার কার্যকর কৌশল
বাংলাদেশে অনেকের কাছেই আর্থিক সংকটের সময় 'পার্সোনাল লোন' বা ব্যক্তিগত ঋণ একটি প্রধান ভরসা বা 'লাইফলাইন' হিসেবে কাজ করে। চিকিৎসা সংক্রান্ত জরুরি অবস্থা, পরিবারের বিয়ে কিংবা ব্যবসায়িক প্রয়োজনে ব্যাংক থেকে লোন নেওয়া এখন বেশ সহজ হয়ে গেছে।
কিন্তু লোন পরিশোধের সঠিক পরিকল্পনা এবং ব্যাংকের কঠিন শর্তগুলো না বুঝলে, এই লোন দ্রুতই সমাধানের বদলে একটি দমবন্ধ করা বোঝায় পরিণত হতে পারে। বাংলাদেশের ব্যাংকিং খাতে ক্রেডিট কার্ডের পরেই পার্সোনাল লোনের সুদের হার সবচেয়ে বেশি।
আপনি যদি ঋণের জালে আটকা পড়ে যান, তবে আর্থিক স্বাধীনতা ফিরে পেতে নিচের এই নির্দেশিকাটি আপনাকে পথ দেখাতে পারে।
১. নিজের সম্পদকে কাজে লাগান (Asset Liquidation)
আমাদের সংস্কৃতিতে আমরা সোনা, জমি বা সঞ্চয়পত্র খুব আবেগ দিয়ে ধরে রাখি। কিন্তু যদি আপনার ঋণের সুদ চক্রবৃদ্ধি হারে বাড়তে থাকে, তবে এই সম্পদগুলো ধরে রাখা আসলে লোকসান।
-
শোধ করতে বিক্রি করুন: আপনার যদি এমন কোনো সম্পদ (বাড়ি, গাড়ি বা বিলাসবহুল জিনিস) থাকে যা খুব জরুরি নয়, তবে সেগুলো বিক্রি করে লোন শোধ করার কথা ভাবুন। এর মধ্যে সঞ্চয়পত্র, শেয়ার, বন্ড বা এফডিআর (FDR) ভাঙানোও অন্তর্ভুক্ত।
-
সুদের অংক বুঝুন: এফডিআর-এ আপনি হয়তো ৭-৯% সুদ পাচ্ছেন, কিন্তু পার্সোনাল লোনে আপনাকে দিতে হচ্ছে ১২-১৫% বা তারও বেশি। গাণিতিক হিসেবে এফডিআর ভেঙে লোন শোধ করে ফেলাটাই বুদ্ধিমানের কাজ।
-
স্বর্ণ বন্ধক রেখে ঋণ (Gold Loan): বাংলাদেশের অনেক ব্যাংক ও আর্থিক প্রতিষ্ঠান স্বর্ণের বিপরীতে লোন দেয়। পার্সোনাল লোনের উচ্চ সুদ থেকে বাঁচতে আপনি আপনার গয়না বন্ধক রেখে কম সুদে ঋণ নিয়ে আগের লোনটি শোধ করতে পারেন।
২. সব লোনকে একীভূত করুন (Debt Consolidation)
বিভিন্ন ব্যাংকের একাধিক ইএমআই (EMI) সামলানো অনেক সময় দুঃস্বপ্নের মতো হতে পারে। এটি যেমন মানসিক চাপের, তেমনি আলাদা আলাদা প্রসেসিং ফি এবং উচ্চ সুদের কারণে খরচও বাড়ে।
-
ব্যাংকের সাথে কথা বলুন: আপনি আপনার মূল ব্যাংকের কাছে 'ডেবট কনসোলিডেশন'-এর অনুরোধ করতে পারেন। এর অর্থ হলো, আপনার সব ছোট ছোট এবং উচ্চ সুদের লোনগুলো মিলিয়ে একটি বড় লোনে রূপান্তর করা।
-
সুবিধা: এতে ঋণের মেয়াদ হয়তো কিছুটা বাড়তে পারে, কিন্তু আপনার মাসিক কিস্তির (EMI) পরিমাণ কমে আসবে। ফলে আপনার মাসিক বাজেটে কিছুটা স্বস্তি ফিরবে।
-
প্রো-টিপ: যখনই হাতে কিছু বাড়তি টাকা আসবে (যেমন: ঈদের বোনাস), তখনই মূল টাকা (Principal amount) কিছুটা কমিয়ে দেওয়ার চেষ্টা করুন। এতে দীর্ঘমেয়াদে সুদের খরচ কমবে।
৩. অসুরক্ষিত ঋণকে সুরক্ষিত ঋণে রূপান্তর করুন
পার্সোনাল লোন সাধারণত 'অসুরক্ষিত' (Unsecured) হয়, অর্থাৎ এখানে কোনো জামানত থাকে না। একারণেই ব্যাংক এই লোনে অনেক বেশি সুদ নেয়।
-
জামানত ব্যবহার করুন: আপনার যদি কোনো ঋণমুক্ত সম্পদ থাকে—যেমন ফ্ল্যাট, জমি বা লাইফ ইন্স্যুরেন্স পলিসি—তবে সেটিকে জামানত হিসেবে রেখে পার্সোনাল লোনটিকে 'সুরক্ষিত' (Secured) লোনে রূপান্তর করতে পারেন।
-
সুদের হার কমান: হোম লোন বা সম্পদের বিপরীতে ঋণের সুদের হার পার্সোনাল লোনের চেয়ে অনেক কম হয়। এই পরিবর্তনের ফলে আপনি প্রতি বছর হাজার হাজার টাকা সুদ বাঁচাতে পারেন।
-
সতর্কতা: এটি করার আগে সাবধান থাকুন। যদি আপনি সুরক্ষিত ঋণের কিস্তি দিতে না পারেন, তবে ব্যাংক আপনার জামানত রাখা সম্পদটি বাজেয়াপ্ত করার আইনি অধিকার রাখে।
কেন এখনই ব্যবস্থা নেওয়া জরুরি?
বাংলাদেশের বর্তমান আর্থিক পরিস্থিতিতে পার্সোনাল লোন বেশ ব্যয়বহুল। লোন নেওয়ার সময় অনেকেই 'কার্যকরী সুদের হার' (Effective Interest Rate) এবং 'লুকানো চার্জ' (Hidden Charges) খেয়াল করেন না।
একটি গুরুত্বপূর্ণ তুলনা: ক্রেডিট কার্ডের পর পার্সোনাল লোনই হলো টাকা ধার করার সবচেয়ে দামি মাধ্যম।
ভবিষ্যতের জন্য কিছু 'গোল্ডেন রুলস':
১. জরুরি তহবিল (Emergency Fund) গঠন করুন: লোন নেওয়ার পরিস্থিতি এড়াতে অন্তত ৩ থেকে ৬ মাসের মৌলিক খরচের টাকা আলাদা একটি অ্যাকাউন্টে জমানোর চেষ্টা করুন। ২. শেষ অপশন হিসেবে দেখুন: যখন টাকা জোগাড় করার আর কোনো পথ থাকবে না, কেবল তখনই পার্সোনাল লোন নিন। ৩. গর্ত থেকে বেরিয়ে আসুন: আপনি যদি 'ঋণের ফাঁদে' পড়ে যান, তবে সম্পদ বিক্রি করে হলেও লোন মুক্ত হন। মানসিক প্রশান্তি এবং সিআইবি (CIB) স্কোর রক্ষা করা একটি গাড়ী বা জমির চেয়ে অনেক বেশি মূল্যবান।
শেষ কথা
বাংলাদেশে আপনার অর্থনৈতিক পরিচয়ের সবচেয়ে বড় সম্পদ হলো একটি পরিষ্কার সিআইবি (Credit Information Bureau) রিপোর্ট। একবার যদি আপনি কিস্তি দিতে ব্যর্থ হন, তবে ভবিষ্যতে হোম লোন বা ব্যবসার লোন পাওয়া প্রায় অসম্ভব হয়ে পড়বে। উপরের কৌশলগুলো ব্যবহার করে আজই আপনার ঋণমুক্ত জীবনের যাত্রা শুরু করুন।
বাংলাদেশের ব্যাংকের সুদের হার বা লোন সংক্রান্ত কোনো প্রশ্ন আছে কি? নিচে কমেন্ট করুন, আমরা তা নিয়ে আলোচনা করতে পারি!